Jasa Pembuatan Payment Gateway Integration untuk Sistem Bisnis yang Terhubung
Bangun integrasi multi-channel payment gateway dengan sistem pembayaran otomatis B2B, API perbankan, e-wallet, serta alur transaksi yang lebih terkontrol.
Sumber: Bank Indonesia, Konferensi Pers RDG Agustus 2026
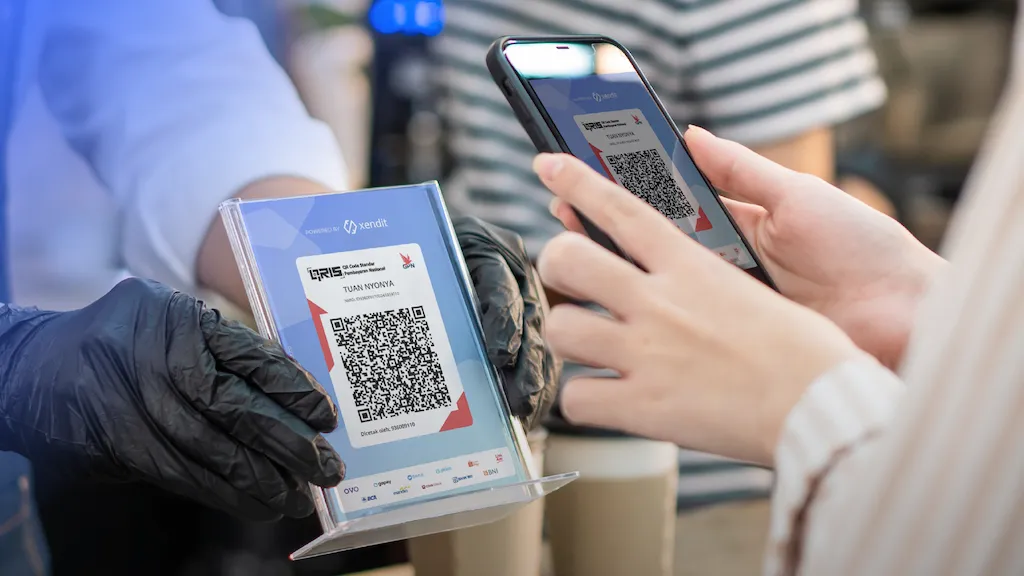
Arsitektur integrasi payment gateway yang menghubungkan berbagai channel pembayaran dengan sistem bisnis.
Built for business-critical payment workflows
Ketika Banyak Channel Pembayaran Tidak Lagi Berjalan dalam Satu Alur
Banyak Payment Channel
Preferensi pembayaran konsumen Indonesia terfragmentasi. Volume transaksi QRIS tumbuh 67,22% YoY pada Agustus 2026, sementara mobile banking tumbuh 47,08% YoY pada periode yang sama [1].
Setiap rail memiliki settlement clock, format file, dan identifier scheme yang berbeda.
Rekonsiliasi Manual
Volume transaksi digital mencapai 6,11 miliar pada Agustus 2026, tumbuh 40,36% YoY [1]. BI-FAST memproses 549 juta transaksi dengan nilai Rp1.346 triliun pada periode yang sama [8]. Tanpa otomasi, tim finance mencocokkan data secara batch di Excel.
Discrepancy baru ditemukan setelah beberapa hari, bukan secara real-time.
Integrasi Sistem Kompleks
Data format tidak kompatibel antar rail: ACH menggunakan flat file, sementara ISO 20022 menggunakan hierarchical XML [4]. Cardinality PSP-to-bank biasanya N:1—banyak transaksi PSP digabung menjadi satu kredit bank dengan net amount tanpa breakdown [18].
Konfigurasi 1:1 pada leg ini menghasilkan systematic mismatch.
Alur pembayaran yang terpisah meningkatkan pekerjaan manual pada proses monitoring dan rekonsiliasi.
Satu Infrastruktur Integrasi untuk Berbagai Jalur Pembayaran
DevSoftware membangun layer integrasi yang menghubungkan sistem internal dengan berbagai payment provider. Sebagai vendor sistem pembayaran otomatis B2B, kami merancang alur data yang menyatukan payment gateway, API perbankan, e-wallet, dan proses rekonsiliasi dalam satu arsitektur yang dapat dipelihara.
Setiap provider memiliki karakteristik API, dokumentasi, dan mekanisme error yang berbeda. Integration layer menyeragamkan komunikasi sehingga sistem internal tidak perlu berubah setiap kali ada channel baru ditambahkan.

Integration layer menyederhanakan komunikasi antara sistem bisnis dan berbagai penyedia pembayaran.
Siapkan Infrastruktur Pembayaran yang Lebih Terintegrasi
Diskusikan kebutuhan integrasi payment gateway, API pembayaran, rekonsiliasi transaksi, dan keamanan sistem bisnis Anda.
Kemampuan Teknis untuk Kebutuhan Pembayaran Bisnis
Integrasi Multi-Channel
Integrasikan beberapa payment gateway dan channel pembayaran dalam satu arsitektur.
✓ Operasional pembayaran lebih terpusat.
Banking API Integration
Menghubungkan sistem bisnis dengan API perbankan.
✓ Data transaksi diproses lebih terstruktur.
E-Wallet Integration
Integrasi dengan layanan pembayaran digital yang relevan.
✓ Mendukung pembayaran dari berbagai channel.
Automated Reconciliation
Bikin rekonsiliasi pembayaran otomatis berdasarkan data transaksi.
✓ Mengurangi pencocokan transaksi manual.
Webhook & Transaction Status
Sinkronisasi status pembayaran dari provider ke sistem bisnis.
✓ Status transaksi diperbarui otomatis.
Payment Security
Pengamanan transaksi pembayaran online melalui authentication, authorization, validation, dan secure communication.
✓ Mengurangi risiko pada pertukaran data.
Lanskap Pembayaran Digital Indonesia dalam Angka
Data berikut bersumber dari Bank Indonesia, OJK, dan BSSN. Angka digunakan untuk memberikan konteks operasional, bukan klaim berlebihan.
IASC mencatat 1.372.483 rekening terverifikasi terkait penipuan, dengan 702.833 rekening diblokir dan dana korban yang dikembalikan mencapai Rp207,16 miliar [2]. BSSN melaporkan 5,5 miliar serangan siber sepanjang 2025—naik 714% dibanding rata-rata 2020-2024—dan 1,52 miliar serangan pada periode Januari–15 April 2026 [3].
Data ini menjadi dasar mengapa authentication, authorization, validation, enkripsi komunikasi, serta logging dan monitoring dirancang sejak tahap arsitektur integrasi pembayaran.
Bagaimana Integrasi Payment Gateway Dibangun?
Discovery
Memahami sistem pembayaran, sistem internal, database, dan provider yang digunakan.
Architecture
Merancang arsitektur integrasi dan alur data antar sistem.
API Integration
Menghubungkan API payment gateway, perbankan, dan e-wallet.
Transaction Processing
Membangun mekanisme request, response, webhook, dan status transaksi.
Reconciliation
Membangun proses pencocokan transaksi secara otomatis.
Security & Testing
Melakukan validasi, pengujian integrasi, dan pengamanan komunikasi.
Proses implementasi payment gateway integration dari discovery hingga security testing.
Punya Sistem Pembayaran yang Terpisah-pisah?
Satukan alur pembayaran dengan integrasi yang dirancang sesuai kebutuhan sistem bisnis Anda.
Integrasi Terstruktur vs Proses Pembayaran Terpisah
| Aspek | Sistem Terpisah | Payment Gateway Integration |
|---|---|---|
| Payment Channel | Terpisah | Terintegrasi |
| Monitoring | Manual | Terpusat |
| Rekonsiliasi | Manual | Otomatis |
| API | Banyak koneksi langsung | Integration layer |
| Status transaksi | Perlu pengecekan | Webhook / sinkronisasi |
| Skalabilitas | Lebih kompleks | Lebih terstruktur |
| Security | Bergantung implementasi | Dirancang sejak arsitektur |
Apa Itu Payment Gateway Integration?
Payment Gateway Integration adalah proses menghubungkan layanan pembayaran dengan aplikasi atau sistem bisnis sehingga transaksi dapat diproses, diverifikasi, dan dikembalikan statusnya ke sistem internal. Proses ini melibatkan API, webhook, serta penyesuaian format data antara sistem dan payment provider.
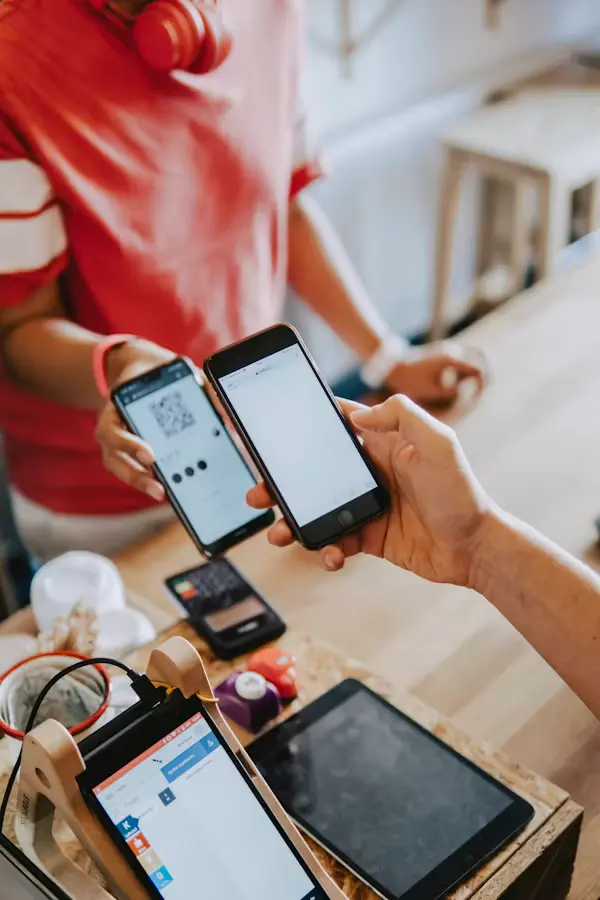
Ilustrasi aplikasi pembayaran digital yang terhubung dengan sistem bisnis melalui integration layer.
1. Cara Kerja Payment Gateway
Ketika pelanggan melakukan pembayaran, sistem mengirim permintaan ke payment gateway yang meneruskan transaksi ke channel terkait. Gateway kemudian mengembalikan status transaksi ke sistem bisnis melalui response API atau webhook. Setiap rail memiliki karakteristik berbeda: BI-FAST menyelesaikan transaksi secara real-time, sementara kartu kredit memisahkan authorization dari clearing dan settlement.
2. API dan Webhook
API digunakan untuk mengirim permintaan transaksi, sedangkan webhook memungkinkan payment provider mengirim notifikasi status ke sistem bisnis secara real-time. Kombinasi keduanya penting untuk memastikan status transaksi selalu sinkron, terutama pada sistem dengan banyak channel pembayaran.
3. Integrasi Bank
Integrasi API perbankan dan e-wallet memerlukan penyesuaian format data, autentikasi, serta mekanisme retry. BI-FAST memproses 549 juta transaksi dengan nilai Rp1.346 triliun pada Agustus 2026, tumbuh 37,72% YoY [8]. Setiap bank dapat memiliki skema yang berbeda, sehingga integration layer berperan menyederhanakan komunikasi antara sistem internal dan penyedia pembayaran.
4. Integrasi E-Wallet
E-wallet memiliki karakteristik transaksi yang cepat dan volume tinggi. Pada Agustus 2026, transaksi mobile banking tumbuh 47,08% YoY [1]. Integrasi yang baik perlu menangani status pembayaran, refund, dan pengecualian tanpa mengganggu alur utama sistem bisnis.
5. Transaction Status
Status transaksi perlu dikelola secara eksplisit: pending, success, failed, refunded, atau expired. Sistem yang tidak menangani status dengan baik akan menyulitkan monitoring dan rekonsiliasi, terutama ketika transaksi melibatkan banyak channel.
6. Reconciliation
Bikin rekonsiliasi pembayaran otomatis berarti membangun proses pencocokan antara data transaksi dari provider dengan data internal. Proses ini melibatkan normalisasi format data, enrichment field untuk matching, serta penanganan exception berdasarkan cause, source, value, dan age [18]. Rekonsiliasi dapat dijalankan secara berkala atau mendekati real-time, tergantung kebutuhan operasional dan kapasitas sistem.
7. Security
Pengamanan transaksi pembayaran online mencakup authentication, authorization, validation, enkripsi pada komunikasi, serta logging dan monitoring. IASC mencatat 702.342 laporan penipuan keuangan dengan dana korban yang diblokir mencapai Rp811,1 miliar [2]. BSSN melaporkan 5,5 miliar serangan siber sepanjang 2025, dengan 1,52 miliar serangan pada Januari–15 April 2026 [3]. Aspek keamanan perlu dirancang sejak tahap arsitektur, bukan ditambahkan setelah sistem berjalan.
8. Scalability
Untuk transaksi tinggi, arsitektur perlu mempertimbangkan queue, background processing, idempotency, dan mekanisme monitoring. Reconciliation pipeline yang scalable memerlukan single source-of-truth ledger dengan double-entry accounting, immutability, idempotency, dan bi-temporality untuk menangani late-arriving settlements [4]. Sebagai vendor sistem pembayaran otomatis B2B, DevSoftware merancang integrasi yang dapat berkembang seiring bertambahnya channel dan volume transaksi.
Jasa Pembuatan Payment Gateway Integration dari DevSoftware mencakup perancangan arsitektur, integrasi multi-channel payment gateway, integrasi API perbankan dan e-wallet, automated reconciliation, hingga pengamanan transaksi pembayaran online.
Pertanyaan yang Sering Diajukan
Bangun Payment Infrastructure yang Siap Berkembang
Mulai dari satu payment provider atau rancang arsitektur multi-channel sejak awal.
Review Kebutuhan Integrasi Pembayaran Anda
Sesi awal untuk membahas kebutuhan teknis tanpa biaya, selama kuota tersedia.
Siap Menghubungkan Sistem Pembayaran Anda?
Diskusikan kebutuhan Payment Gateway Integration, API perbankan, e-wallet, automated reconciliation, dan payment security bersama DevSoftware.
Company Profile DevSoftware · Konsultasi teknis untuk kebutuhan integrasi pembayaran B2B.