Custom Software Development
Jasa Pembuatan Software Audit Internal untuk Sistem Audit yang Lebih Terstruktur
CustomSoft mengembangkan software audit internal custom untuk membantu perusahaan mengelola audit, temuan, rekomendasi, dokumen, dan monitoring tindak lanjut secara terpusat, termasuk kebutuhan bisnis di Banjarbaru, Pekanbaru, Palembang, Pontianak, Jayapura, Batam, Sorong, hingga berbagai kota lainnya.
Software audit internal yang membantu perusahaan mengubah proses pemeriksaan menjadi alur kerja yang lebih terukur.
UU No. 1 Tahun 2023 (KUHP baru) berlaku efektif 2 Januari 2026. Korporasi dapat dimintai pertanggungjawaban pidana atas kelalaian compliance, dengan denda hingga Rp 500 miliar atau 10% dari keuntungan tahunan. Sistem audit internal menjadi bagian dari bukti upaya compliance yang dapat didokumentasikan.
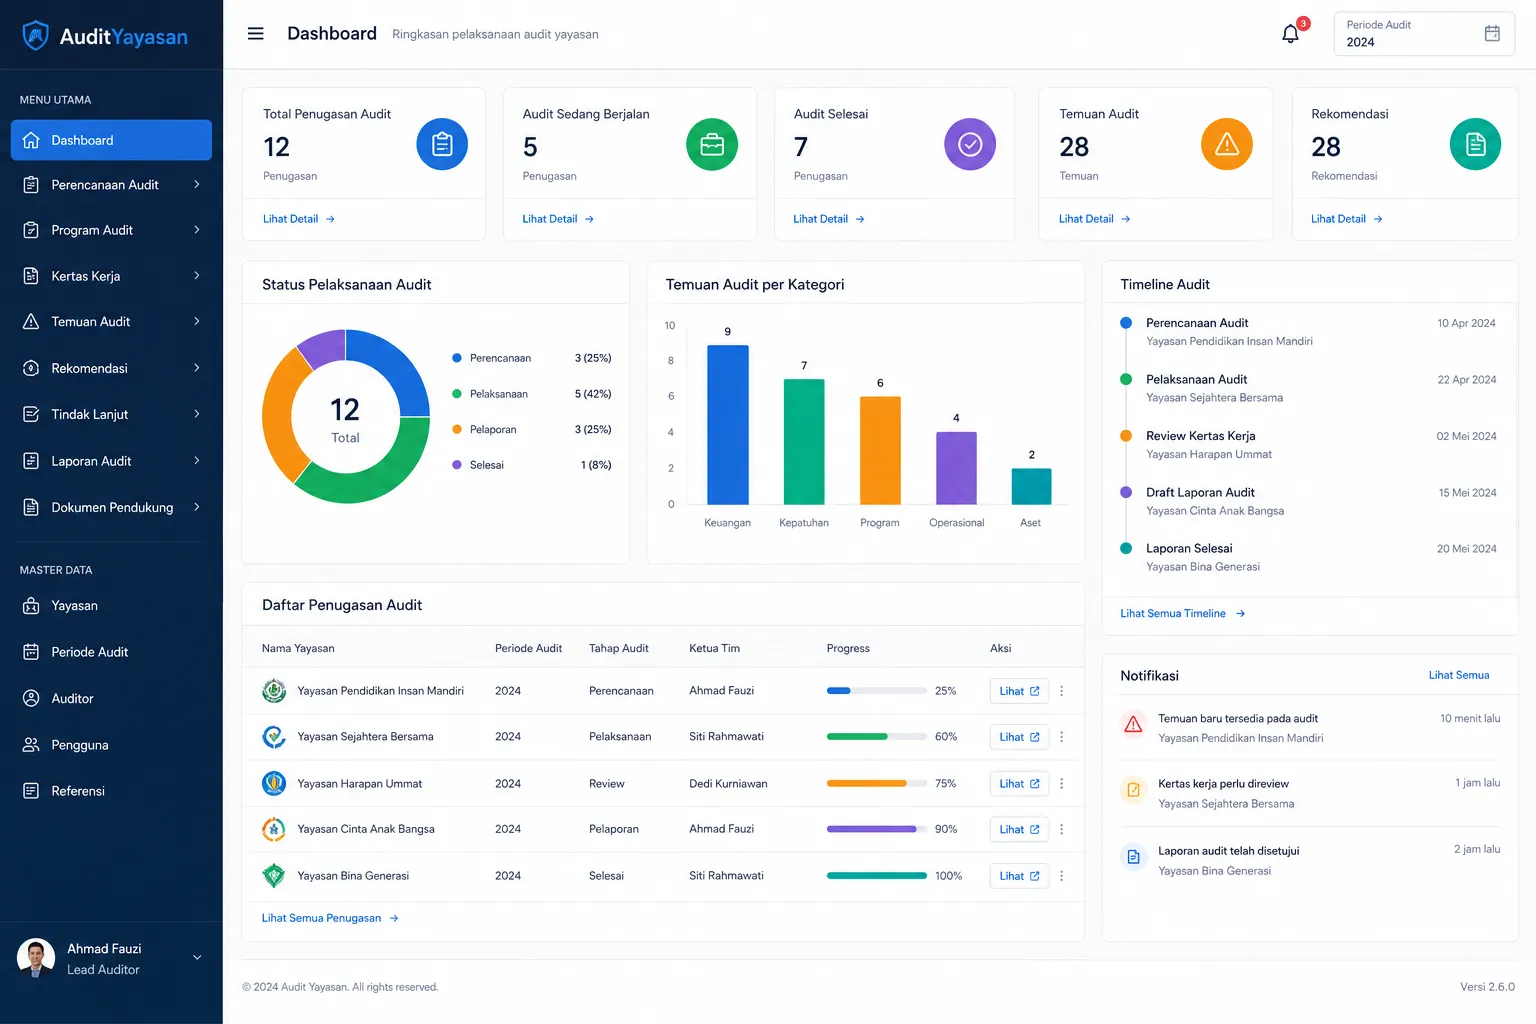
Ilustrasi antarmuka software audit internal CustomSoft: panel Audit Plan, Finding, Risk Level, Recommendation, Follow Up, dan Audit Status dalam satu workspace terpusat.
- Custom Software Development
- Enterprise Software
- Business Process Automation
- System Integration
- Software Consulting
Desain modul mengacu pada IIA Global Internal Audit Standards (GIAS) dan POJK No. 56/POJK.04/2015. Standar GIAS yang direvisi IIA pada 2023 mulai berlaku penuh per 9 Januari 2025, dengan penekanan pada keterlibatan Dewan, pemahaman risiko seluruh organisasi, dan pelaporan yang efektif.
Audit Internal Sering Terkendala Ketika Data dan Tindak Lanjut Tersebar
Laporan Kinerja Inspektorat Wilayah II BPS tahun 2025 mencatat beberapa permasalahan operasional yang berulang di fungsi pengawasan: pemahaman auditor tentang tata kelola, manajemen risiko, dan pengendalian intern yang belum merata; pedoman pengawasan yang belum lengkap atau belum diperbarui; kendali mutu yang belum sepenuhnya diterapkan; dan teknik audit berbantuan komputer (TABK) yang belum terlaksana.
Penelitian tentang audit internal di sektor manufaktur Indonesia menemukan bahwa efektivitas audit internal dipengaruhi oleh komitmen manajemen, kualitas auditor, dan dukungan terhadap independensi audit. Ketika salah satu elemen melemah, kualitas temuan dan tindak lanjut menurun. Temuan serupa muncul di lingkungan pemerintah: adopsi teknologi pengawasan tertinggal dibandingkan sektor korporasi, dengan waktu pengujian yang terbatas.
Ketika data audit tersebar di spreadsheet, dokumen pemeriksaan sulit ditemukan, temuan tidak terpantau, dan rekomendasi terlambat ditindaklanjuti, manajemen kehilangan visibilitas terhadap efektivitas kontrol. Sistem audit internal berperan menghubungkan seluruh aktivitas pemeriksaan dalam satu alur kerja yang dapat diaudit.

Alur audit internal dari perencanaan hingga tindak lanjut rekomendasi. Titik paling rawan putus adalah transisi dari Recommendation ke Follow Up.
Bangun Sistem Audit Internal yang Mengikuti Proses Bisnis Perusahaan
Jasa pembuatan software audit internal CustomSoft digunakan untuk membangun sistem yang menyesuaikan workflow organisasi. Untuk perusahaan terbuka, POJK No. 56/POJK.04/2015 mewajibkan Unit Audit Internal memiliki piagam, akses penuh terhadap informasi perusahaan, jalur komunikasi langsung dengan Direksi dan Dewan Komisaris, serta rencana audit tahunan berbasis risiko.
Standar IIA yang direvisi pada 2023 menambahkan persyaratan topik spesifik yang perlu dicakup fungsi audit internal: keamanan siber, tata kelola teknologi informasi, manajemen risiko privasi, keberlanjutan (ESG), dan manajemen pihak ketiga. Sistem yang dibangun perlu mendukung pencatatan dan pelaporan untuk area-area ini.
Kami mengembangkan software berdasarkan workflow perusahaan, mencakup custom workflow, role-based access, audit planning, assignment, finding management, recommendation, follow-up, document management, reporting, dan dashboard monitoring.
Standar yang kami jadikan acuan desain modul: IIA Global Internal Audit Standards (GIAS) untuk perencanaan berbasis risiko, dokumentasi kerja, komunikasi hasil, dan pemantauan tindak lanjut; POJK No. 56/POJK.04/2015 untuk kewajiban audit internal perusahaan terbuka; Standar Audit Intern Pemerintah Indonesia untuk organisasi sektor publik.
Control-to-Closure Workflow: dari perencanaan hingga penutupan temuan audit.
Punya alur audit yang berbeda dari perusahaan lain?
Diskusikan kebutuhan workflow, role pengguna, laporan, dan integrasi sistem Anda bersama tim CustomSoft.
Fitur Software Audit Internal yang Dapat Disesuaikan
Setiap modul dapat disesuaikan dengan workflow perusahaan. Referensi standar: IIA GIAS, POJK No. 56/POJK.04/2015, dan Standar Audit Intern Pemerintah Indonesia.
Audit Planning
Mengatur rencana audit berdasarkan periode, unit, auditor, objek, dan ruang lingkup pemeriksaan. Mendukung pendekatan risk-based planning sesuai standar IIA.
Audit Assignment
Mendistribusikan tugas audit kepada auditor sesuai tanggung jawab, kompetensi, dan independensi.
Finding Management
Mencatat temuan dengan struktur Kondisi, Kriteria, Sebab, Akibat, dan Rekomendasi (KKAS + R) yang menjadi kaidah standar pelaporan audit.
Recommendation Tracking
Memantau rekomendasi dan tindakan korektif dari setiap temuan, termasuk tenggat dan penanggung jawab.
Follow-Up Monitoring
Melihat rekomendasi yang belum selesai atau membutuhkan verifikasi. Mendukung pemantauan berkelanjutan sesuai persyaratan standar.
Document Repository
Menyimpan dokumen audit dengan dukungan traceability dan kontrol versi.
Approval Workflow
Mengatur proses review dan persetujuan berdasarkan role, dengan audit trail yang jelas.
Audit Dashboard
Menyajikan ringkasan audit berdasarkan status, periode, unit, dan indikator yang dibutuhkan manajemen.
Reporting
Menghasilkan laporan audit dari data terstruktur, mengurangi rekap manual.
Role & Access Control
Mengatur akses berdasarkan kebutuhan auditor, manajemen, auditee, dan administrator. Mendukung prinsip independensi.
Mengapa Audit Internal Semakin Menjadi Perhatian di Indonesia
Perusahaan terbuka di Indonesia diwajibkan memiliki Unit Audit Internal berdasarkan POJK No. 56/POJK.04/2015. Dalam praktik, Unit Audit Internal menyampaikan laporan bulanan dan tahunan kepada Direksi, memantau tindak lanjut rekomendasi, dan mengikuti rapat gabungan dengan Dewan Komisaris, Direksi, serta Komite Audit minimal sekali dalam setahun. Pada 2025, beberapa perusahaan melaporkan mengikuti hingga 4 rapat terkait Laporan Keuangan.
Indonesia memiliki 129 kawasan industri yang menampung lebih dari 10.400 perusahaan manufaktur. Skala ini menjelaskan mengapa kebutuhan akan sistem audit internal yang dapat diakses dari berbagai lokasi operasional terus tumbuh.
Diskusi di kalangan auditor internal Indonesia menunjukkan pergeseran dari sampling ke populasi dalam pemeriksaan, didukung AI untuk pekerjaan repetitif dan administratif. Auditor tetap memberikan judgment dan validasi konteks organisasi. Standar IIA mendorong pemanfaatan teknologi untuk meningkatkan efektivitas pengawasan, dengan tetap menjaga integritas dan objektivitas.

Quality control dalam pengembangan software audit internal untuk memastikan akurasi data dan kepatuhan proses.
Data Konteks Industri
41 juta+
Perusahaan terdaftar di Indonesia (data Kementerian Hukum).
129
Kawasan industri, menampung 10.400+ perusahaan manufaktur.
Rp 500 M
Batas maksimum denda pidana korporasi dalam KUHP baru.
Angka-angka ini menggambarkan mengapa permintaan akan sistem audit internal yang dapat diaudit (auditable) dan dapat diandalkan (reliable) terus tumbuh — bukan karena tren, melainkan karena skala organisasi dan kerangka regulasi yang semakin menuntut dokumentasi.
SEBELUM
Spreadsheet → Email → Folder → Rekap Manual
SESUDAH
Audit System → Finding → Recommendation → Follow Up → Report
Perbandingan alur kerja audit sebelum dan sesudah implementasi sistem audit internal.
Dari Kebutuhan Audit hingga Software yang Siap Digunakan
Discovery
Memahami proses audit, struktur organisasi, dan kerangka regulasi yang berlaku bagi perusahaan Anda.
Workflow Mapping
Memetakan proses audit dari awal sampai akhir, termasuk titik kontrol dan titik persetujuan.
System Design
Menyusun struktur modul, role, permission, dan interface. Mengacu pada standar relevan untuk memastikan struktur data mendukung auditability dan traceability.
Development
Mengembangkan software sesuai kebutuhan, dengan siklus iterasi dan validasi bersama tim Anda.
Testing
Menguji workflow, fungsi sistem, dan skenario penggunaan yang relevan.
Deployment
Menyiapkan sistem untuk digunakan, termasuk konfigurasi role, data awal, dan pelatihan pengguna.
Improvement
Pengembangan berdasarkan kebutuhan bisnis berikutnya dan perubahan regulasi.
Audit Lebih Terstruktur Dimulai dari Workflow yang Tepat
Ceritakan bagaimana proses audit internal berjalan di perusahaan Anda, dan regulasi apa yang menjadi acuan compliance Anda.
Software Audit Internal vs Proses Audit Manual
| Aspek | Proses Manual | Software Audit Internal |
|---|---|---|
| Perencanaan | Dokumen terpisah | Terpusat, risk-based planning |
| Assignment | Email/chat | Workflow dengan role jelas |
| Temuan | Spreadsheet | Finding management terstruktur (KKAS + R) |
| Dokumen | Folder berbeda | Repository dengan kontrol versi |
| Follow-up | Manual | Monitoring dengan status dan tenggat |
| Approval | Komunikasi manual | Workflow dengan audit trail |
| Reporting | Rekap manual | Data terstruktur |
| Monitoring | Periodik | Dashboard |
| Access | Sulit dikontrol | Role-based |
| Skalabilitas | Bergantung dokumen | Dapat dikembangkan |
Tabel ini menjelaskan perbedaan proses, bukan klaim bahwa semua proses manual pasti buruk.
Apa Itu Software Audit Internal dan Mengapa Perusahaan Membutuhkannya?
Software audit internal adalah sistem yang mengelola proses audit internal melalui pengelolaan rencana audit, assignment, pemeriksaan, temuan, rekomendasi, tindak lanjut, dokumentasi, dan laporan.
Standar IIA yang direvisi pada 2023 (GIAS) mulai berlaku penuh per 9 Januari 2025. Perubahan utamanya mencakup keterlibatan Dewan, pemahaman risiko seluruh organisasi, perencanaan dan pengukuran kinerja, pelaporan dan komunikasi yang efektif, serta koordinasi antar penyedia jasa assurance.
Di Indonesia, POJK No. 56/POJK.04/2015 mengatur kewajiban audit internal untuk perusahaan terbuka. Unit Audit Internal memiliki wewenang akses penuh terhadap informasi perusahaan, jalur komunikasi langsung dengan Direksi dan Dewan Komisaris, dan kewajiban mengadakan rapat berkala.
Penelitian di sektor manufaktur Indonesia menemukan bahwa efektivitas audit internal dipengaruhi komitmen manajemen, kualitas auditor, dan independensi. Audit internal berperan strategis dalam mengidentifikasi risiko, mengawasi kepatuhan, dan memberikan rekomendasi perbaikan.
Mengapa custom? Workflow perusahaan berbeda-beda. Ada yang membutuhkan approval berlapis, struktur multi-cabang, atau integrasi dengan sistem lain. Software custom memungkinkan struktur disesuaikan dengan kebutuhan tersebut.
Untuk perusahaan yang tersebar di berbagai wilayah — Batam, Palembang, Pekanbaru, Pontianak, Jayapura, Sorong — sistem terpusat memudahkan koordinasi lintas lokasi tanpa bergantung pada dokumen manual.
Dari perspektif regulasi pidana, UU No. 1 Tahun 2023 (KUHP baru) yang berlaku efektif 2 Januari 2026 memperluas dimensi pertanggungjawaban korporasi. Dokumentasi audit yang terstruktur, jejak rekomendasi, dan bukti upaya kontrol menjadi bagian dari cara organisasi menunjukkan upaya compliance yang dapat diverifikasi.
Layanan Software Audit Internal untuk Berbagai Kota di Indonesia
CustomSoft melayani kebutuhan pengembangan software audit internal untuk perusahaan di berbagai wilayah Indonesia. Kebutuhan tersebut dapat berasal dari perusahaan yang berada di Banjarbaru, Pekanbaru, Palembang, Pontianak, maupun Jayapura.
Untuk wilayah Indonesia bagian timur, kebutuhan pengembangan software juga dapat berasal dari perusahaan di Tarakan, Ambon, Ternate, Kendari, Palu, Gorontalo, Kupang, Mataram, hingga Sorong.
Sementara itu, kebutuhan perusahaan di Sumatra dan Kalimantan dapat mencakup Bengkulu, Pangkalpinang, Tanjung Pinang, Palangkaraya, Bontang, dan Batam.
Kebutuhan ini sering muncul dari perusahaan yang beroperasi di kawasan industri — Indonesia memiliki 129 kawasan industri dengan 10.400+ perusahaan manufaktur. Untuk perusahaan di Batam, Bontang, atau Kendari, sistem audit internal yang dapat diakses dari berbagai lokasi operasional menjadi relevan.
Pertanyaan yang Sering Diajukan
Konteks Regulasi yang Perlu Dipertimbangkan
Mulai 2 Januari 2026, UU No. 1 Tahun 2023 (KUHP baru) berlaku efektif. Korporasi dapat dimintai pertanggungjawaban pidana atas tindak pidana dalam lingkup usahanya, termasuk kelalaian yang memungkinkan terjadinya tindak pidana. Denda dapat mencapai Rp 500 miliar atau dalam kondisi tertentu dihitung berdasarkan persentase keuntungan tahunan. Sanksi tambahan mencakup pencabutan izin usaha, penghentian kegiatan, hingga pembubaran korporasi.
Kami tidak mengklaim sistem audit internal dapat menggantikan tanggung jawab hukum. Namun, dokumentasi audit yang terstruktur, jejak rekomendasi dan tindak lanjut, serta bukti upaya kontrol yang dapat diaudit merupakan bagian dari cara organisasi menunjukkan upaya compliance yang terdokumentasi.
Bangun Sistem Audit Internal yang Sesuai dengan Cara Kerja Perusahaan Anda
Mulai dari pemetaan proses audit, struktur pengguna, workflow pemeriksaan, pengelolaan temuan, hingga reporting. CustomSoft membantu menerjemahkan kebutuhan tersebut menjadi software yang dapat dikembangkan sesuai kebutuhan bisnis dan kerangka regulasi yang berlaku.
Referensi Standar dan Regulasi
Desain modul dan struktur data dalam software audit internal yang kami kembangkan mengacu pada kerangka dan regulasi berikut:
IIA Global Internal Audit Standards (GIAS)
Kerangka kerja global untuk audit internal. Revisi 2023 menambahkan persyaratan topik spesifik: keamanan siber, tata kelola TI, manajemen risiko privasi, keberlanjutan (ESG), dan manajemen pihak ketiga. Berlaku penuh per 9 Januari 2025.
POJK No. 56/POJK.04/2015
Regulasi OJK tentang Pembentukan dan Pedoman Penyusunan Piagam Unit Audit Internal bagi perusahaan terbuka di Indonesia. Mengatur kewenangan akses informasi, komunikasi dengan Direksi dan Dewan Komisaris, serta rapat berkala.
UU No. 1 Tahun 2023 (KUHP)
Kerangka pertanggungjawaban pidana korporasi yang berlaku efektif 2 Januari 2026. Denda hingga Rp 500 miliar, dengan sanksi tambahan hingga pembubaran korporasi.
Standar Audit Intern Pemerintah Indonesia
Acuan untuk organisasi sektor publik, termasuk BUMN dan BUMD, dalam pelaksanaan audit internal.
Catatan: Referensi ini digunakan sebagai acuan desain modul dan struktur data, bukan klaim sertifikasi. Setiap implementasi disesuaikan dengan kebutuhan dan konteks regulasi masing-masing organisasi.